El informe de resultados financieros ofrece una respuesta clara a la pregunta principal: ¿con qué eficiencia ha operado la empresa y qué beneficios o pérdidas ha obtenido durante el periodo analizado?
Objetivo de la cuenta de resultados
El objetivo principal de la cuenta de resultados es proporcionar a los propietarios y directivos de la empresa información precisa sobre el rendimiento financiero de la empresa durante un periodo de referencia específico. El informe organiza todos los datos de ingresos y gastos, lo que permite a los usuarios determinar el resultado final de la empresa, es decir, si ha generado beneficios o pérdidas.
Funciones clave
1. Proporcionar información a las partes interesadas
La cuenta de resultados desglosa los ingresos, el coste de los productos vendidos (COGS), los gastos operativos y otros ingresos o gastos, lo que ofrece una visión completa de las actividades financieras de la empresa.
2. Calcular las obligaciones fiscales
Los datos de la cuenta de resultados se utilizan para determinar la base imponible, lo cual es esencial para una planificación fiscal precisa y el cumplimiento de las obligaciones tributarias.
3. Evaluar el rendimiento
Mediante el análisis de las tendencias en las métricas de la cuenta de resultados, la dirección puede evaluar la rentabilidad y la eficiencia operativa, e identificar oportunidades de crecimiento.
Ejemplo: una empresa manufacturera.
En su cuenta de resultados de 2024, la empresa declaró unos ingresos de 500 millones de dólares. Tras deducir el coste de los productos vendidos y todos los gastos operativos, incluidos los pagos de intereses, la empresa registró unos ingresos antes de impuestos.
Tras contabilizar los impuestos sobre la renta, los ingresos netos de la empresa ascendieron a 80 millones de dólares, lo que se tradujo en un margen de beneficio neto del 16 %.
Estos sólidos resultados financieros llevaron a la dirección a ampliar las operaciones, destinando 40 millones de dólares a inversiones en una nueva línea de negocio.
Cómo se estructura la cuenta de resultados
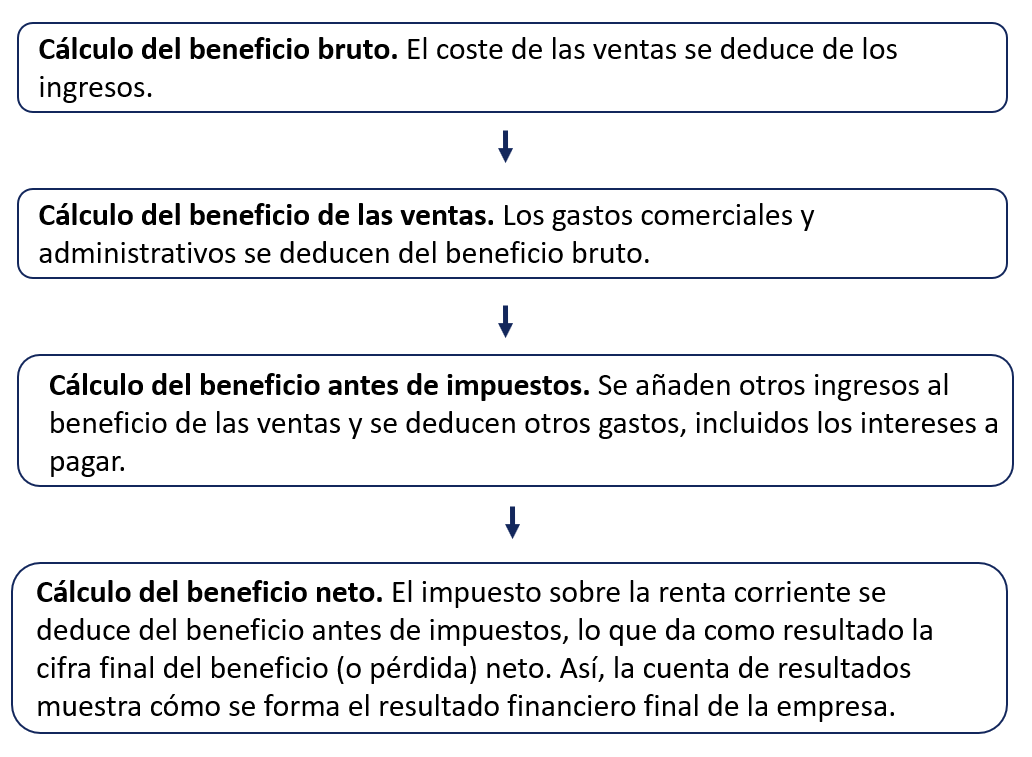
La cuenta de resultados sigue una estructura paso a paso. Su objetivo es mostrar cómo se calculan los resultados financieros de una empresa, comenzando por los ingresos totales y terminando por los ingresos netos. Este formato facilita la visualización de cómo los diferentes tipos de ingresos y gastos afectan a la rentabilidad global de la empresa en cada etapa.
En términos sencillos, la estructura de la cuenta de resultados puede considerarse como una serie de pasos:
Criterios para reconocer ingresos y gastos.
La preparación precisa de la cuenta de resultados requiere seguir los principios básicos del reconocimiento de ingresos y gastos. Según el principio de devengo, las transacciones se registran cuando se producen, no cuando se recibe o se paga el efectivo.
Criterios clave de reconocimiento
Para los ingresos: los ingresos no se reconocen cuando se recibe un pago anticipado, sino cuando la empresa ha cumplido sus obligaciones con el cliente, por ejemplo, entregando el producto o completando el trabajo contratado. El criterio clave es el cumplimiento de la obligación de rendimiento.
Para los gastos: los gastos se reconocen en el mismo período de informe que los ingresos que ayudan a generar, lo que se conoce como principio de correlación.
Ejemplo
En diciembre de 2024, una empresa constructora recibió un pago anticipado por un proyecto. Sin embargo, el trabajo no se completó hasta febrero de 2025. Aunque el efectivo se ingresó durante 2024, los ingresos no se reconocieron ese año. Todos los gastos relacionados, incluidos los materiales y la mano de obra, también se registraron en febrero de 2025, cuando se reconocieron oficialmente los ingresos. Este enfoque garantizó que los estados financieros de la empresa reflejaran con precisión el beneficio real del proyecto antes de impuestos y los ingresos netos del periodo de referencia correcto.
En diciembre de 2024, una empresa constructora recibió un pago anticipado por un proyecto. Sin embargo, el trabajo no se completó hasta febrero de 2025. Aunque el efectivo se ingresó durante 2024, los ingresos no se reconocieron ese año. Todos los gastos relacionados, incluidos los materiales y la mano de obra, también se registraron en febrero de 2025, cuando se reconocieron oficialmente los ingresos. Este enfoque garantizó que los estados financieros de la empresa reflejaran con precisión el beneficio real del proyecto antes de impuestos y los ingresos netos del periodo de referencia correcto.
Cómo se reflejan los costes de ventas, los gastos de venta y los gastos administrativos en la cuenta de resultados
Los costes de ventas, los gastos de venta y los gastos administrativos se registran en el mismo periodo en que se generan los ingresos por la venta de bienes o servicios.
El coste de ventas (coste de los productos vendidos o COGS) incluye todos los costes directos relacionados con la producción o la compra de los productos vendidos, tales como materias primas, mano de obra de producción y amortización de los equipos de producción.
Gastos de venta Son los costes relacionados con la comercialización y distribución de productos, incluyendo publicidad, promociones, envíos y salarios del equipo de ventas.
Gastos administrativos representan los gastos generales de funcionamiento de la empresa, tales como los salarios de los ejecutivos, el alquiler de las oficinas, los servicios públicos, los servicios de comunicación y la depreciación del equipo de oficina.
Cálculo y presentación del beneficio operativo
El cálculo del beneficio operativo (o pérdida) muestra cuánto ha ganado la empresa con sus actividades comerciales principales. Esto ayuda a los propietarios y directivos a evaluar la eficiencia y la rentabilidad generales.
Así es como funciona el proceso:
Este cálculo paso a paso destaca cómo las principales operaciones de la empresa contribuyen a sus resultados financieros generales.
El cálculo del beneficio operativo (o pérdida) muestra cuánto ha ganado la empresa con sus actividades comerciales principales. Esto ayuda a los propietarios y directivos a evaluar la eficiencia y la rentabilidad generales.
Así es como funciona el proceso:
- Ingresos – Coste de ventas = Beneficio bruto (o pérdida bruta)
- Beneficio bruto – Gastos de venta y administrativos = Beneficio operativo (o pérdida operativa)
Este cálculo paso a paso destaca cómo las principales operaciones de la empresa contribuyen a sus resultados financieros generales.
Ejemplo
Para el período de referencia de 2025, un fabricante de muebles de caja declaró unos ingresos de 850 millones de dólares. El coste de los productos vendidos, incluidas las materias primas y la mano de obra de producción, ascendió a 520 millones de dólares, lo que dio lugar a un beneficio bruto de 330 millones de dólares. Tras deducir los gastos de venta por publicidad y logística (45 millones de dólares) y los gastos administrativos (75 millones de dólares), el beneficio operativo de la empresa, que refleja el resultado de sus actividades comerciales principales, fue de 210 millones de dólares.
Para el período de referencia de 2025, un fabricante de muebles de caja declaró unos ingresos de 850 millones de dólares. El coste de los productos vendidos, incluidas las materias primas y la mano de obra de producción, ascendió a 520 millones de dólares, lo que dio lugar a un beneficio bruto de 330 millones de dólares. Tras deducir los gastos de venta por publicidad y logística (45 millones de dólares) y los gastos administrativos (75 millones de dólares), el beneficio operativo de la empresa, que refleja el resultado de sus actividades comerciales principales, fue de 210 millones de dólares.
Consideraciones clave a la hora de preparar informes financieros
Garantizar la precisión de sus informes financieros es esencial para obtener información fiable que respalde las decisiones de gestión.
Puntos importantes a tener en cuenta:
Garantizar la precisión de sus informes financieros es esencial para obtener información fiable que respalde las decisiones de gestión.
Puntos importantes a tener en cuenta:
- Siga estrictamente las políticas contables. Todas las transacciones deben registrarse de acuerdo con las políticas contables establecidas por su empresa.
- Reconocimiento oportuno del período. Los ingresos y gastos deben registrarse en el período de informe correcto.
- Ajustes y revalorizaciones. Tenga en cuenta las fluctuaciones monetarias, la revalorización de los activos a largo plazo y cree provisiones cuando sea necesario, por ejemplo, para cuentas dudosas.
- Obligaciones fiscales. El impuesto sobre la renta debe calcularse sobre la base imponible, no sobre los pagos anticipados ya realizados.
- Transparencia y divulgación de información. Proporcione explicaciones sobre partidas significativas o transacciones inusuales para que los usuarios comprendan claramente los estados financieros.
Ejemplo
El equipo contable de una empresa manufacturera se enfrentó a una importante pérdida por cambio de divisas debido a un préstamo en moneda extranjera. En lugar de registrar esta pérdida como parte de los gastos operativos, el contable la clasificó correctamente en otros gastos.
Este enfoque ayudó a mantener una visión clara de los resultados operativos básicos de la empresa y proporcionó a los propietarios una imagen precisa del rendimiento del negocio, separando la eficiencia operativa del riesgo financiero.