Es esto un activo o un pasivo? Analicemos juntos 18 ejemplos.
A veces, los activos parecen pasivos y los pasivos parecen activos. Averigüemos juntos qué se clasifica como activo y qué se clasifica como pasivo en el balance general.
Activos frente a pasivos: qué son y cómo funcionan
Let’s start with the basics ↓
Los activos son todo lo que posee una empresa. Esto incluye equipos, ordenadores, espacio de oficina, efectivo en el banco, marcas registradas y mucho más.
Los pasivos son las fuentes de financiación que utiliza una empresa para adquirir sus activos. Por ejemplo, un préstamo bancario, el dinero invertido por el propietario o los préstamos de otra empresa.
Una idea clave que hay que recordar: el balance general de una empresa siempre debe estar equilibrado, es decir, el total de activos debe ser igual al total de pasivos más el patrimonio neto de los propietarios.
Tipos de activos
Activos tangibles
Bienes físicos que posee una empresa: cualquier cosa que se pueda tocar. Ejemplos: vehículos, equipos, mobiliario, edificios o materias primas e inventario almacenado en un almacén.
Activos intangibles
Bienes no físicos que posee la empresa. Algunos ejemplos son las licencias de software, las patentes, las marcas comerciales y otros tipos de propiedad intelectual.
Activos financieros
Dinero en cualquier forma. Esto puede incluir efectivo disponible, depósitos bancarios, acciones, bonos, divisas extranjeras o efectos a cobrar.
Tipos de pasivos
Capital propio
Esto representa los fondos propios de la empresa: las inversiones del propietario más los beneficios que la empresa ha obtenido y conservado en lugar de repartirlos. En otras palabras, es la parte de la empresa financiada por sus propietarios.
Pasivo (a corto y largo plazo)
Son obligaciones financieras que la empresa tiene con terceros. Algunos ejemplos son los impuestos a pagar, los préstamos, las líneas de crédito, los anticipos de los clientes, las cuentas por pagar a los proveedores y los salarios a pagar.
Cómo funcionan los activos y pasivos en los estados financieros
En un balance general, los activos muestran dónde se utilizan los recursos de la empresa, mientras que los pasivos y el patrimonio neto muestran cómo se financiaron esos recursos.
Los pasivos pueden representar fondos prestados, mientras que el capital propio representa la financiación propia de la empresa.
Comprender el balance general
Para evitar confusiones entre activos y pasivos, las empresas realizan un seguimiento de los mismos a través del balance general.
Activos no corrientes (a largo plazo):
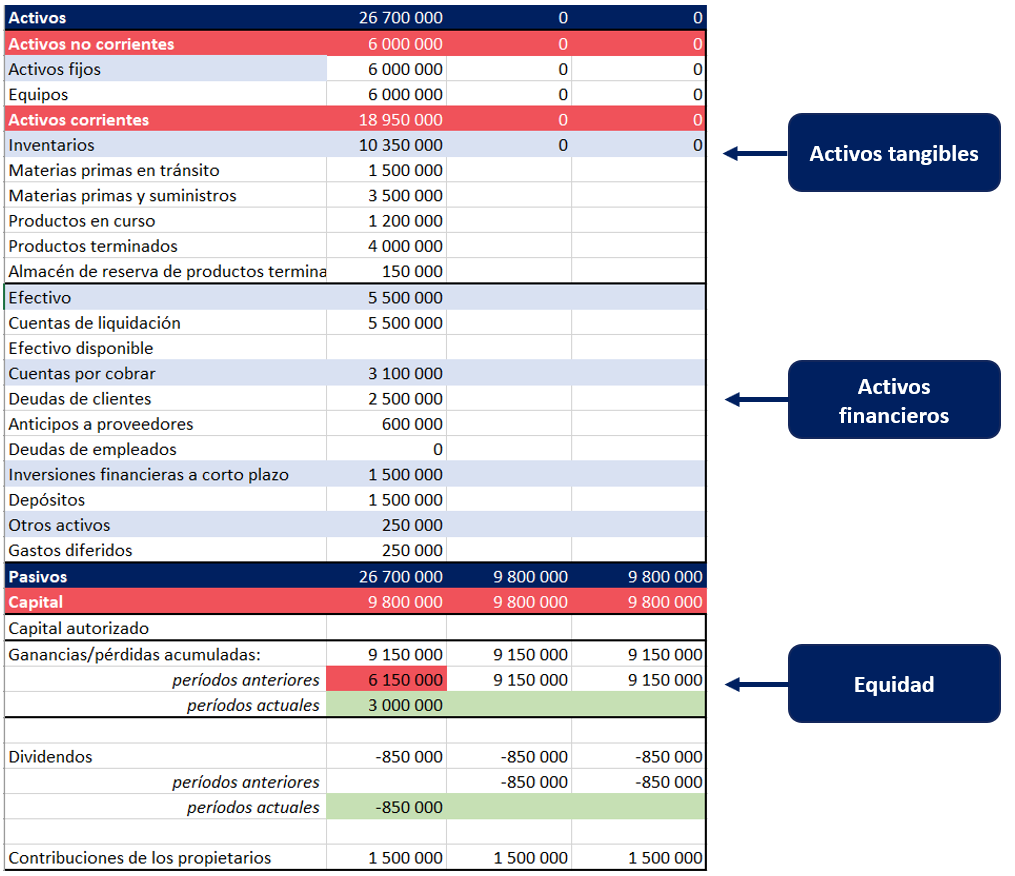
Así es como aparecen los activos y pasivos en el balance general.
A veces, los activos parecen pasivos y los pasivos parecen activos. Averigüemos juntos qué se clasifica como activo y qué se clasifica como pasivo en el balance general.
Activos frente a pasivos: qué son y cómo funcionan
Let’s start with the basics ↓
Los activos son todo lo que posee una empresa. Esto incluye equipos, ordenadores, espacio de oficina, efectivo en el banco, marcas registradas y mucho más.
Los pasivos son las fuentes de financiación que utiliza una empresa para adquirir sus activos. Por ejemplo, un préstamo bancario, el dinero invertido por el propietario o los préstamos de otra empresa.
Una idea clave que hay que recordar: el balance general de una empresa siempre debe estar equilibrado, es decir, el total de activos debe ser igual al total de pasivos más el patrimonio neto de los propietarios.
Tipos de activos
Activos tangibles
Bienes físicos que posee una empresa: cualquier cosa que se pueda tocar. Ejemplos: vehículos, equipos, mobiliario, edificios o materias primas e inventario almacenado en un almacén.
Activos intangibles
Bienes no físicos que posee la empresa. Algunos ejemplos son las licencias de software, las patentes, las marcas comerciales y otros tipos de propiedad intelectual.
Activos financieros
Dinero en cualquier forma. Esto puede incluir efectivo disponible, depósitos bancarios, acciones, bonos, divisas extranjeras o efectos a cobrar.
Tipos de pasivos
Capital propio
Esto representa los fondos propios de la empresa: las inversiones del propietario más los beneficios que la empresa ha obtenido y conservado en lugar de repartirlos. En otras palabras, es la parte de la empresa financiada por sus propietarios.
Pasivo (a corto y largo plazo)
Son obligaciones financieras que la empresa tiene con terceros. Algunos ejemplos son los impuestos a pagar, los préstamos, las líneas de crédito, los anticipos de los clientes, las cuentas por pagar a los proveedores y los salarios a pagar.
Cómo funcionan los activos y pasivos en los estados financieros
En un balance general, los activos muestran dónde se utilizan los recursos de la empresa, mientras que los pasivos y el patrimonio neto muestran cómo se financiaron esos recursos.
Los pasivos pueden representar fondos prestados, mientras que el capital propio representa la financiación propia de la empresa.
Comprender el balance general
Para evitar confusiones entre activos y pasivos, las empresas realizan un seguimiento de los mismos a través del balance general.
Activos no corrientes (a largo plazo):
- Recursos utilizados durante más de un año, como edificios, equipos y software.
- Recursos que se espera utilizar, vender o convertir en efectivo en el plazo de un año, como el inventario, las cuentas por cobrar y el efectivo.
Así es como aparecen los activos y pasivos en el balance general.
Reservas, impuestos diferidos y pasivos contingentes
En contabilidad, se realiza un seguimiento por separado de varias categorías especiales:
Reservas
Son fondos que una empresa reserva para cubrir gastos futuros. Algunos ejemplos son el capital de reserva o la provisión para cuentas dudosas (dinero que la empresa podría no cobrar nunca).
Activos y pasivos por impuestos diferidos
Estos surgen de las diferencias entre la contabilidad financiera y la contabilidad fiscal, normalmente causadas por cuestiones de tiempo. Reflejan los impuestos que la empresa pagará o recuperará en períodos futuros.
Pasivos contingentes
Son obligaciones potenciales que podrían surgir en función de acontecimientos futuros. Algunos ejemplos comunes son las demandas judiciales, las garantías de productos o las garantías emitidas por la empresa.
Por qué es importante comprender los activos y los pasivos
Saber cómo funcionan los activos y los pasivos no es solo cosa de contables, sino que también es esencial para los empresarios.
Te ayuda a leer correctamente los estados financieros, comprender qué es lo que impulsa los beneficios y ver qué oportunidades o riesgos se esconden en tu balance. Esta información influye en las decisiones sobre inversiones, préstamos, distribución de beneficios e incluso la venta del negocio.
Un error común entre los empresarios es asumir que las ganancias son un activo. En realidad, las ganancias forman parte del patrimonio neto, que se encuentra en el pasivo del balance general porque representan una fuente de financiación, no algo que pertenezca a la empresa.
Otro concepto erróneo es que todos los bienes se consideran automáticamente activos. Un elemento solo se considera activo si se utiliza activamente en las operaciones y proporciona un valor económico real.
El balance general como herramienta de gestión
Un balance general no es solo un documento contable formal, sino también una herramienta estratégica.
Muestra la situación financiera actual de su empresa, cómo están estructurados sus recursos y en qué medida depende de los fondos prestados.
Para los propietarios de sociedades de responsabilidad limitada, los empresarios individuales y los fundadores de pequeñas empresas, es fundamental analizar periódicamente el balance general. Esto les ayuda a detectar los primeros indicios de desequilibrio entre los activos y los pasivos y a tomar decisiones informadas para mantener la salud de la empresa.
Ahora veamos 18 ejemplos reales y comprendamos de inmediato si cada uno de ellos es un activo o un pasivo.
Las cuentas bancarias son un activo o un pasivo?
Una cuenta bancaria en sí misma no es un activo ni un pasivo, es solo un lugar donde guardar dinero.
Pero el dinero que hay dentro de la cuenta bancaria es un activo.
En el balance general, este efectivo suele figurar simplemente como «efectivo» o «efectivo en cuentas bancarias». Esa es la parte que realmente importa desde el punto de vista contable: los fondos, no la cuenta como herramienta para almacenarlos (en la tabla, esta es la fila «cuentas de liquidación»).
Son las ganancias un activo o un pasivo?
Las ganancias no se consideran un activo.
Las ganancias pasan a formar parte del patrimonio neto del propietario, y el patrimonio neto se refleja en el pasivo y el patrimonio neto del balance general, ya que representa una fuente de financiación para la empresa.
En otras palabras:
Una empresa obtiene beneficios → esos beneficios aumentan el capital social → la empresa puede entonces utilizar ese capital social para comprar activos.
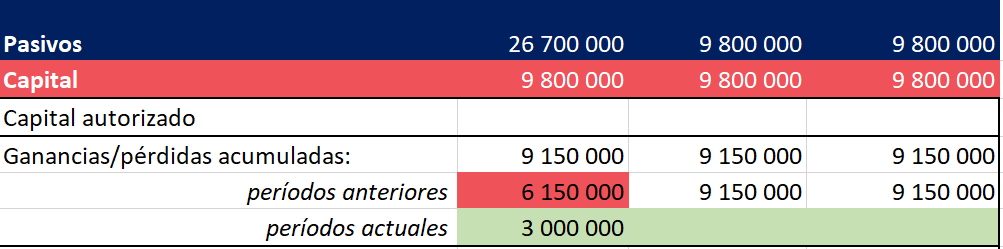
En el balance general, las ganancias se muestran como ganancias retenidas, que se acumulan con el tiempo, combinando las ganancias de años anteriores con las del período actual.
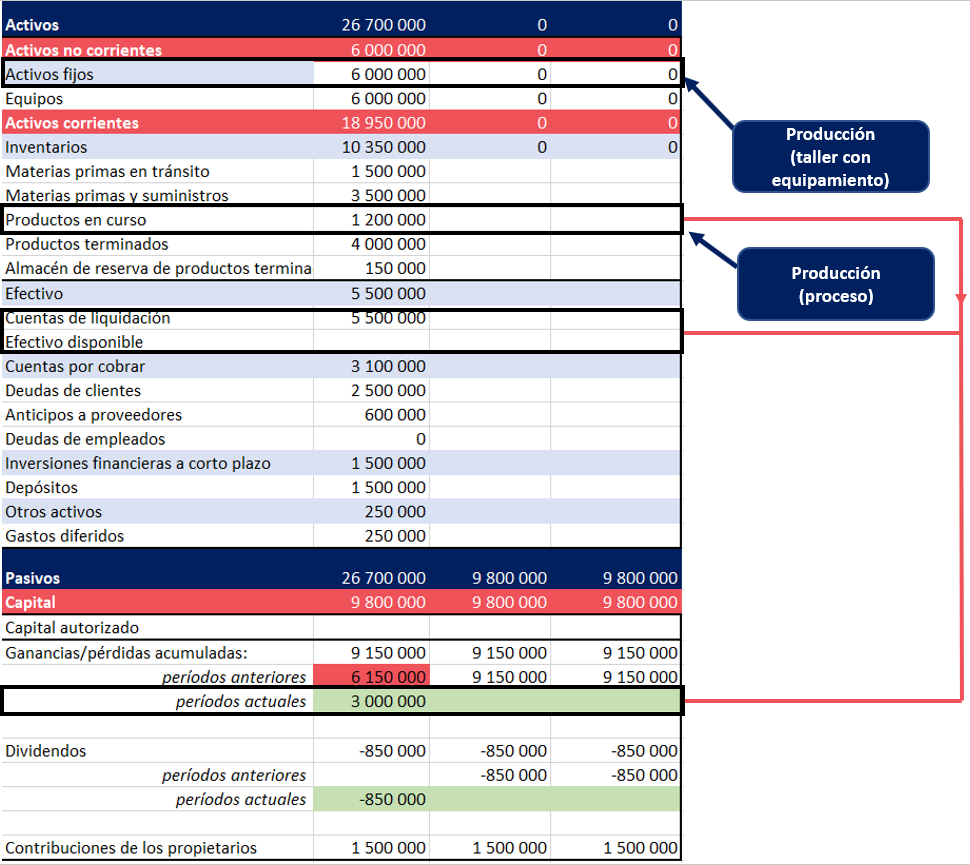
La producción es un activo o un pasivo?
La producción se considera un activo, aunque el término puede tener diferentes significados:
• Las instalaciones físicas de producción (como una fábrica o maquinaria) son activos a largo plazo porque la empresa ha invertido en ellas.
• El proceso de producción en sí mismo, si va a generar beneficios futuros, también es un activo. Inicialmente, la producción genera costes, que se registran en el balance como trabajo en curso.
Cuando se completa la producción, el resultado se convierte en productos terminados, servicios o trabajo. Si el producto aún no se ha enviado, se registra como inventario en el balance general. Una vez que se entrega el producto o servicio y se factura al cliente, aumenta el efectivo o las cuentas por cobrar. Por último, el beneficio de la transacción se registra en el beneficio del período actual (patrimonio neto) y se cierra la cuenta de trabajo en curso.
En resumen, la producción —ya sea en forma de instalaciones, procesos en curso o productos terminados— siempre se trata como un activo en el balance general. Así es como se refleja la producción en el balance general.
Proveedores: activo o pasivo?
Los proveedores son las empresas o personas físicas a las que su empresa compra bienes o servicios. Los proveedores en sí mismos no son ni un activo ni un pasivo, sino simplemente contrapartes.
Sin embargo, las transacciones con los proveedores se reflejan en el balance de la siguiente manera:
Los proveedores son las empresas o personas físicas a las que su empresa compra bienes o servicios. Los proveedores en sí mismos no son ni un activo ni un pasivo, sino simplemente contrapartes.
Sin embargo, las transacciones con los proveedores se reflejan en el balance de la siguiente manera:
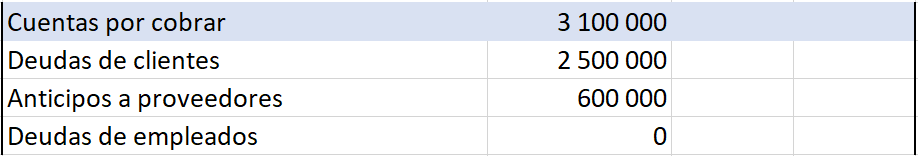
- Los importes prepagados a proveedores aparecen como activo corriente en «Pagos anticipados».
- Los importes adeudados a proveedores aparecen como pasivo corriente en «Cuentas por pagar».
Los gastos son activos o pasivos?
Los gastos no se reflejan en el balance general como activos o pasivos, sino que se registran en la cuenta de resultados (informe de resultados financieros).
El resultado financiero de estos gastos (ganancias o pérdidas) se refleja en el balance general como parte del patrimonio neto en la partida «Ganancias acumuladas».
La deuda es un activo o un pasivo?
Que una deuda sea un activo o un pasivo depende del tipo de deuda:
• Los préstamos o empréstitos de un banco son pasivos porque la empresa debe dinero.
• Sin embargo, la garantía o propiedad utilizada para asegurar el préstamo es un activo.
• La nómina de los empleados es un pasivo, ya que la empresa debe pagarla.
• Las deudas de los clientes (cuentas por cobrar) son activos, como cuando la empresa vende productos a crédito.
• Las deudas de los proveedores con la empresa también son activos; por ejemplo, si la empresa pagó por adelantado a un proveedor, ese pago anticipado se registra como un activo.
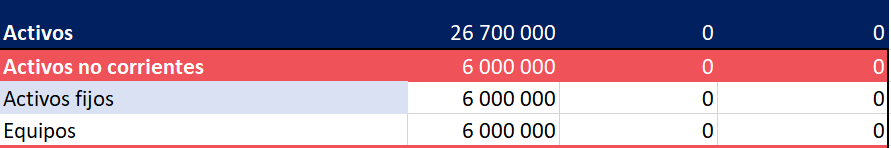
Activos fijos: activo o pasivo?
Los activos fijos son activos porque ayudan a una empresa a operar y generar ganancias.
Por ejemplo:
• Los automóviles de una flota de taxis.
• Las máquinas de una fábrica que producen piezas.
• Los edificios utilizados para las operaciones.
Estos activos se utilizan para prestar servicios o crear productos, lo que en última instancia genera ingresos.
En el balance general, los activos fijos suelen incluir:
• Vehículos
• Equipos y maquinaria
• Edificios y propiedades
En resumen, los activos fijos son recursos a largo plazo que la empresa posee y utiliza para llevar a cabo su actividad comercial.
Depreciación y activos fijos
La depreciación no se registra como una partida separada en el balance general.
Es una herramienta contable que muestra cuánto se ha «desgastado» un activo fijo con el paso del tiempo.
• La depreciación se registra en la cuenta de resultados, no directamente en el balance general.
• En el balance general, solo se muestra el valor neto (contable) del activo fijo.
Ejemplo:
• En enero, un equipo puede estar valorado en 6 millones de dólares.
• Tras un mes de depreciación, su valor contable puede disminuir hasta los 5,9 millones de dólares.
En resumen, el balance general muestra el valor actual de los activos, mientras que la cuenta de resultados muestra cuánto valor se ha consumido durante el período.
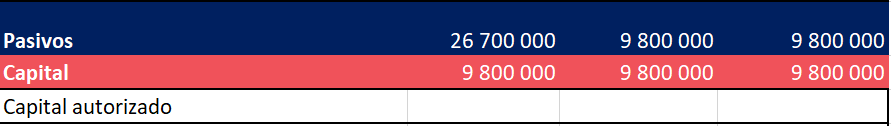
El capital social (capital autorizado) es un activo o un pasivo?
El capital social, similar al capital desembolsado o las aportaciones de los propietarios en la terminología estadounidense, es el dinero que los propietarios invierten cuando se crea la empresa. Estos fondos se utilizan para comprar cosas como el primer lote de inventario o equipo, y esas compras se convierten en activos en el balance general.
Pero el capital social en sí mismo no es un activo. Representa la inversión de los propietarios en la empresa, por lo que se registra en el pasivo y el patrimonio neto del balance general, en la partida de patrimonio neto de los propietarios.
En resumen:
• El dinero que aportan los propietarios → se registra en el patrimonio neto (pasivo).
• Lo que la empresa compra con ese dinero → se registra como activo.
Clientes: activo o pasivo?
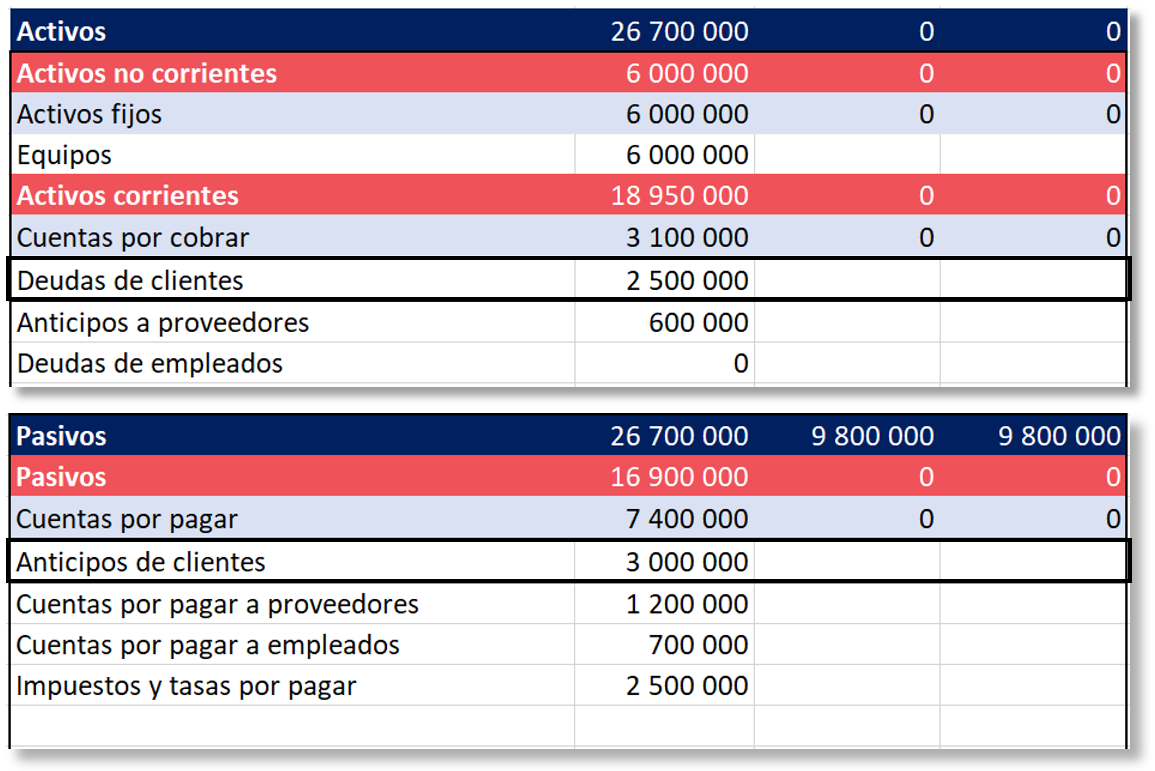
Los clientes en sí mismos no aparecen en el balance general, pero sí lo hacen los resultados financieros de trabajar con ellos.
Así es como funciona:
• Si los clientes deben dinero a la empresa, por ejemplo, cuando se venden productos o servicios a crédito, ese importe se registra como cuentas por cobrar, que es un activo.
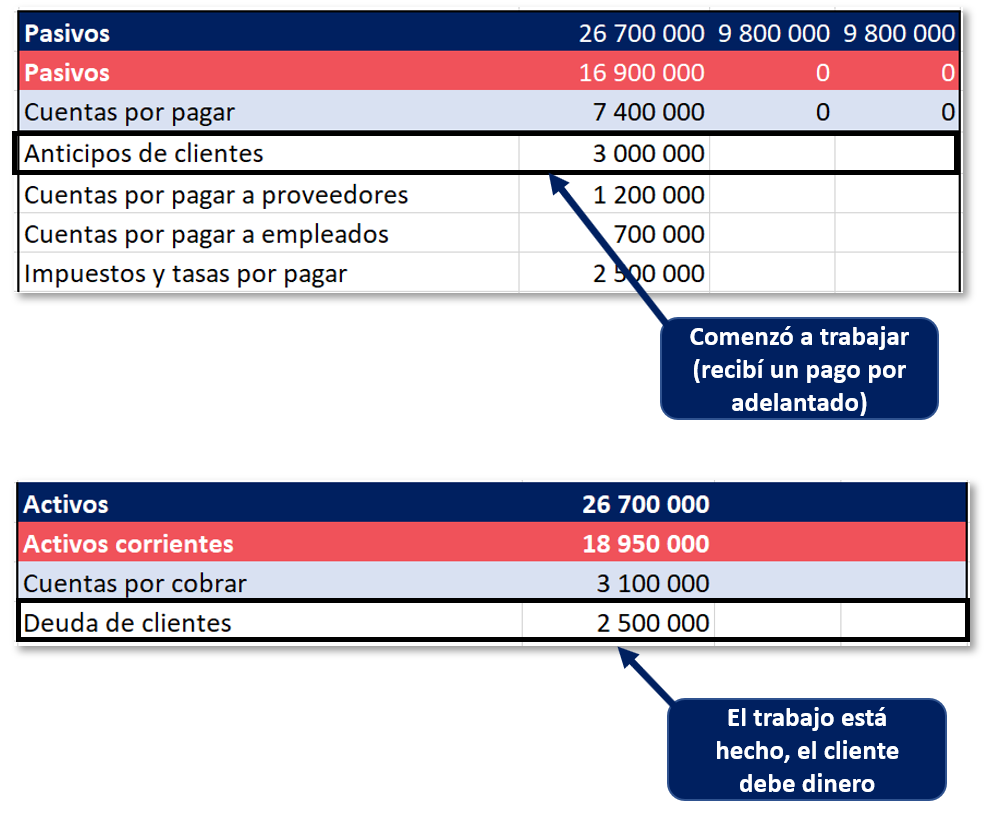
• Si la empresa debe algo a los clientes, por ejemplo, cuando un cliente paga por adelantado y la empresa aún no ha entregado el producto o servicio, ese importe se registra como ingresos no devengados (ingresos diferidos), que es un pasivo.
El producto es un activo o un pasivo?
Los productos que la empresa fabrica o vende se consideran activos, ya que generarán beneficios una vez vendidos.
En el balance general, los productos aparecen en el apartado «Existencias», que suele incluir:
• Productos en curso: artículos parcialmente completados.
• Productos terminados: productos completados a la espera de ser vendidos.
• Mercancías: artículos comprados para su reventa.
En resumen, todo lo que una empresa almacena para su venta futura se considera un activo dentro de los «activos corrientes».
Activos intangibles: activos o pasivos?
Los activos intangibles son activos, aunque no tengan forma física. Ayudan a la empresa a generar beneficios futuros y figuran en el balance general, en la sección denominada «Activos intangibles», dentro de los activos a largo plazo.
Entre ellos se incluyen elementos como patentes, derechos de autor, marcas comerciales, código de software y otra propiedad intelectual.
Cuándo compra una empresa activos intangibles?
Una empresa también puede adquirir activos intangibles, por ejemplo, comprando software con una licencia de un año. La forma de contabilizarlo depende del tipo de compra:
• El software adquirido como producto físico (por ejemplo, software en discos o herramientas basadas en hardware) se contabiliza como activo fijo.
• Las suscripciones a software basado en la nube (por ejemplo, una suscripción anual a un servicio SaaS) se registran en las cuentas como gastos pagados por adelantado (introducidos en la línea «gastos diferidos»).
El efectivo es un activo o un pasivo?
El efectivo es el tipo de activo más líquido que puede tener una empresa.
En el balance general, aparece en la sección denominada «Efectivo y equivalentes de efectivo», que normalmente incluye:
• Efectivo en cuentas bancarias.
• Efectivo disponible.
En resumen, cualquier dinero que la empresa pueda utilizar de forma inmediata se registra como un activo.
Nómina: activo o pasivo?
La nómina puede aparecer en el balance general de dos maneras diferentes:
• Si la empresa debe dinero a los empleados por el trabajo que ya han realizado, el importe se registra como pasivo (normalmente en «Nómina acumulada» o «Salarios por pagar»).
• Si la empresa ha pagado accidentalmente de más a un empleado o le ha pagado un anticipo, el empleado ahora debe devolver el dinero a la empresa. En este caso, se registra como un activo (a menudo en «Anticipos a empleados» u «Otras cuentas por cobrar»).
Los ingresos son un activo o un pasivo?
Los ingresos no aparecen en el balance general. Por ello, los ingresos no son ni un activo ni un pasivo.
Los ingresos solo se registran en la cuenta de resultados, donde se muestra cuánto ha ganado la empresa durante un periodo específico.
Los ingresos no aparecen en el balance general. Por ello, los ingresos no son ni un activo ni un pasivo.
Los ingresos solo se registran en la cuenta de resultados, donde se muestra cuánto ha ganado la empresa durante un periodo específico.
Un préstamo bancario es un activo o un pasivo?
Un préstamo bancario es un pasivo, ya que representa dinero que la empresa ha pedido prestado y debe devolver.
Dependiendo de cuándo vence el préstamo, se registra como:
• Pasivo a corto plazo (vencimiento en un año)
o
• Pasivo a largo plazo (vencimiento en más de un año).
Las empresas suelen utilizar los préstamos bancarios para comprar equipos u otros activos, pero el préstamo en sí mismo sigue siendo un pasivo en el balance.
Impuestos: activo o pasivo?
Las cantidades que la empresa debe en concepto de impuestos se registran como pasivo en el balance, ya que representan obligaciones para con el gobierno.
Sin embargo, si la empresa ha pagado impuestos en exceso, la cantidad adicional se registra como activo (a menudo denominado «reembolso de impuestos por cobrar» o «impuestos pagados por adelantado»). Este dinero puede reembolsarse o aplicarse a futuros pagos de impuestos.
Los pagos anticipados de los clientes son activos o pasivos?
Cuando una empresa recibe dinero antes de entregar un producto o prestar un servicio, básicamente está reteniendo el dinero del cliente hasta que se complete el trabajo. Por este motivo, los pagos anticipados de los clientes son un pasivo y aparecen en el balance como ingresos no devengados (ingresos diferidos). Una vez que la empresa entrega el producto o servicio en su totalidad, la obligación desaparece.
Si el cliente aún debe parte del pago (porque el prepago no fue del 100 %), el importe restante se registra como un activo en Cuentas por cobrar.
Gastos pagados por adelantado/Anticipos pagados: activo o pasivo?
Cuando una empresa paga un anticipo a un proveedor, se considera un activo.
Por ejemplo, si la empresa paga por adelantado a un proveedor por mercancías que se entregarán más adelante, el importe se registra como activo corriente en el balance general en la partida «Gastos pagados por adelantado» o «Anticipos pagados» (parte de las cuentas por cobrar en algunos formatos de presentación de informes).
En resumen, el dinero pagado por adelantado representa un recurso que la empresa espera recibir en el futuro, por lo que es un activo.